Domain vvtw.de kaufen?
Wir ziehen mit dem Projekt
vvtw.de um.
Sind Sie am Kauf der Domain
vvtw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vvtw.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **


Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
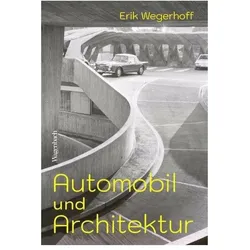
Automobil und Architektur, Sachbücher von Erik WegerhoffTankstelle, Drive-in oder Parkhaus: allesamt Beispiele auto-naher Bauten. Was bisher jedoch kaum beachtet wurde: Das merkwürdige Verhältnis von Automobil und Immobilie reicht weit über diese Strassenrandphänomene hinaus. Das Auto beeinflusst als ungleich beweglicherer Gegenspieler die Architektur von der Moderne bis in unsere Gegenwart. Der Architekturhistoriker Erik Wegerhoff erzählt erstmals die Geschichte dieser besonderen Beziehung von Bewegung und Statik: Er widmet sich Le Corbusiers Faszination für Rennautos, der Schönheit der Gerade, Erich Mendelsohns Mossehaus als Beruhigungsmittel für den Berliner Verkehr, einem Land ohne Fussgänger, dem Kampf des ADAC gegen die Parkraumnot, einer Therme am Ende der Strasse – und der ökologisch bedingten Bremsbewegung von Auto und Architektur. Wie nebenbei entsteht aus den Szenen dieser Beziehung und dem neuen Blick auf berühmte und weniger bekannte Bauten eine andere, höchst originelle Architekturgeschichte des 20. Jahrhunderts – unterhaltsam geschrieben und reichhaltig bebildert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
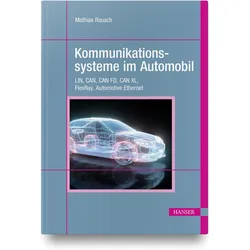
Kommunikationssysteme im Automobil, Fachbücher von Mathias RauschFür den Automobilbereich wurde eine Reihe von drahtgebundenen Kommunikationssystemen entwickelt, die auch in anderen Bereichen, z. B. in der Automatisierungstechnik, grosse Verbreitung gefunden haben. Dieses Buch widmet sich den grundlegenden Funktionsweisen dieser Kfz-Kommunikationssysteme und stellt folgende Systeme ausführlich dar: - LIN - CAN - FlexRay - Automotive Ethernet In Teil I des Buches werden das LIN-Protokoll und die Prinzipien von CAN und FlexRay behandelt. In Teil II werden die Grundlagen komplizierterer Mechanismen und die neuesten Erweiterungen von CAN (CAN FD und CAN XL) dargestellt. Bei FlexRay wird auf spezielle Mechanismen eingegangen, die unter anderem für einen zuverlässigen Betrieb von Bedeutung sind. Ausserdem wird die Funktionsweise von Automotive Ethernet beschrieben. Der zweiteilige Aufbau des Buches unterstützt dabei, schnell einen Überblick zu gewinnen und sich nicht in technischen Details zu verlieren. Leserinnen und Leser, die tiefer in die Technik einsteigen möchten, kommen in Teil II auf ihre Kosten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künstliche Intelligenz im Automobil, Fachbücher von Alexander StichlingKünstliche Intelligenz ist ein fester Bestandteil autonomer Fahrzeuge und soll die menschlichen Fahrer zukünftig ersetzen. Doch was passiert, wenn diese Systeme versagen? Alexander Stichling setzt sich mit den technischen Aspekten sowie der rechtlichen Einordnung diskriminierender KI-Systeme in (teil-)autonomen Fahrzeugen auseinander. Statistisch gesehen werden People of Color (PoC) weniger von autonomen Fahrzeugen erkannt. Dies wirft die Frage auf, wie ein solches Versagen des Systems rechtlich gehandhabt wird und welche Implikationen sich daraus für die Automobilindustrie und den Rechtsstaat ergeben.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
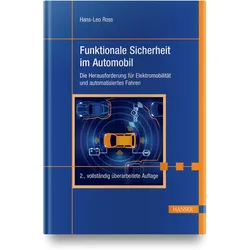
Funktionale Sicherheit im Automobil, Fachbücher von Hans-Leo RossFunktionale Sicherheit im Automobil. Die 2. Auflage dieses Fachbuchs hat einen ganz anderen Schwerpunkt als die erste Auflage, die sich noch eng am Scope der ISO 26262 orientierte. Der Grund dafür sind die Vorboten eines sich rasant verändernden Automobilmarktes. Die Elektromobilität ist im Kommen, die Tage des Verbrennungsmotors scheinen gezählt. Selbst die Rolle des Fahrers wird neu definiert oder gar infrage gestellt werden müssen. Das vollständig überarbeitete Buch beschäftigt sich mit vielen Fragen um die Sicherheit, die diese Veränderungen mit sich bringen: Welche Gesetze sind auf welchem Markt und für welche Mobilitätskonzepte sind diese relevant? Welche Veränderungen werden von der Gesellschaft akzeptiert? Welche Methoden und Best Practices gibt es? Was ist der Stand von Wissenschaft und Technik? Was ist relevant und wie kann man es für zukünftige Konzepte adaptieren?.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automobil und Architektur, Sachbücher von Erik WegerhoffTankstelle, Drive-in oder Parkhaus: allesamt Beispiele auto-naher Bauten. Was bisher jedoch kaum beachtet wurde: Das merkwürdige Verhältnis von Automobil und Immobilie reicht weit über diese Strassenrandphänomene hinaus. Das Auto beeinflusst als ungleich beweglicherer Gegenspieler die Architektur von der Moderne bis in unsere Gegenwart. Der Architekturhistoriker Erik Wegerhoff erzählt erstmals die Geschichte dieser besonderen Beziehung von Bewegung und Statik: Er widmet sich Le Corbusiers Faszination für Rennautos, der Schönheit der Gerade, Erich Mendelsohns Mossehaus als Beruhigungsmittel für den Berliner Verkehr, einem Land ohne Fussgänger, dem Kampf des ADAC gegen die Parkraumnot, einer Therme am Ende der Strasse – und der ökologisch bedingten Bremsbewegung von Auto und Architektur. Wie nebenbei entsteht aus den Szenen dieser Beziehung und dem neuen Blick auf berühmte und weniger bekannte Bauten eine andere, höchst originelle Architekturgeschichte des 20. Jahrhunderts – unterhaltsam geschrieben und reichhaltig bebildert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikationssysteme im Automobil, Fachbücher von Mathias RauschFür den Automobilbereich wurde eine Reihe von drahtgebundenen Kommunikationssystemen entwickelt, die auch in anderen Bereichen, z. B. in der Automatisierungstechnik, grosse Verbreitung gefunden haben. Dieses Buch widmet sich den grundlegenden Funktionsweisen dieser Kfz-Kommunikationssysteme und stellt folgende Systeme ausführlich dar: - LIN - CAN - FlexRay - Automotive Ethernet In Teil I des Buches werden das LIN-Protokoll und die Prinzipien von CAN und FlexRay behandelt. In Teil II werden die Grundlagen komplizierterer Mechanismen und die neuesten Erweiterungen von CAN (CAN FD und CAN XL) dargestellt. Bei FlexRay wird auf spezielle Mechanismen eingegangen, die unter anderem für einen zuverlässigen Betrieb von Bedeutung sind. Ausserdem wird die Funktionsweise von Automotive Ethernet beschrieben. Der zweiteilige Aufbau des Buches unterstützt dabei, schnell einen Überblick zu gewinnen und sich nicht in technischen Details zu verlieren. Leserinnen und Leser, die tiefer in die Technik einsteigen möchten, kommen in Teil II auf ihre Kosten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
Künstliche Intelligenz im Automobil, Fachbücher von Alexander StichlingKünstliche Intelligenz ist ein fester Bestandteil autonomer Fahrzeuge und soll die menschlichen Fahrer zukünftig ersetzen. Doch was passiert, wenn diese Systeme versagen? Alexander Stichling setzt sich mit den technischen Aspekten sowie der rechtlichen Einordnung diskriminierender KI-Systeme in (teil-)autonomen Fahrzeugen auseinander. Statistisch gesehen werden People of Color (PoC) weniger von autonomen Fahrzeugen erkannt. Dies wirft die Frage auf, wie ein solches Versagen des Systems rechtlich gehandhabt wird und welche Implikationen sich daraus für die Automobilindustrie und den Rechtsstaat ergeben.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funktionale Sicherheit im Automobil, Fachbücher von Hans-Leo RossFunktionale Sicherheit im Automobil. Die 2. Auflage dieses Fachbuchs hat einen ganz anderen Schwerpunkt als die erste Auflage, die sich noch eng am Scope der ISO 26262 orientierte. Der Grund dafür sind die Vorboten eines sich rasant verändernden Automobilmarktes. Die Elektromobilität ist im Kommen, die Tage des Verbrennungsmotors scheinen gezählt. Selbst die Rolle des Fahrers wird neu definiert oder gar infrage gestellt werden müssen. Das vollständig überarbeitete Buch beschäftigt sich mit vielen Fragen um die Sicherheit, die diese Veränderungen mit sich bringen: Welche Gesetze sind auf welchem Markt und für welche Mobilitätskonzepte sind diese relevant? Welche Veränderungen werden von der Gesellschaft akzeptiert? Welche Methoden und Best Practices gibt es? Was ist der Stand von Wissenschaft und Technik? Was ist relevant und wie kann man es für zukünftige Konzepte adaptieren?.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das PUCH-Automobil-Buch, Ratgeber von Friedrich F. EhnVor rund 30 Jahren erschien das Buch "Puch-Automobile von 1900-1990". Alle Auflagen sind restlos vergriffen, vor Ihnen liegt ein komplett neues Buch zu dieser Thematik. Drei Jahrzehnte dynamischer Automobilentwicklung haben das ehemalige Puch-Werk in Graz Thondorf grundlegend verändert. Heute befindet sich dort mit der Nachfolgefirma Magna der bedeutendste Fahrzeug-Produktionsbetrieb Österreichs. Automarken aus aller Welt lassen in Graz ihre Fahrzeuge fertigen. Begonnen hatte alles jedoch auf Initiative eines Mannes mit eisernem Willen und genialem technischem und kommerziellem Weitblick: Johann Puch. Dieses nunmehr unter dem Titel "Das Puch-Automobil-Buch" vorliegende Werk bietet viele bislang unbekannte Fakten und neue Erkenntnisse zur Frühzeit der Puch-Automobile. Friedrich F. Ehn, Prof. Dipl.-HTL-Ing. ist gelernter Maschinenbauer und war über Jahrzehnte Lehrer und Direktor an der Berufsschule für KFZ-Technik in Wien. Von 1976 bis 1982 war er Pressereferent für Puch-Fahrzeuge in der Steyr-Daimler-Puch AG. 1980 gründete er das "Erste österreichische Motorradmuseum" in Sigmundsherberg / NÖ. Er ist Autor zahlreicher Fachbücher, wie beispielsweise "Das neue Puch-Buch", "KTM - Weltmeistermarke aus Österreich", "Lohner Roller und Mopeds" etc., arbeitet journalistisch und ist gerichtlich beeideter und zertifizierter Sachverständiger für historische Kraftfahrzeuge.54,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.