Domain vvtw.de kaufen?
Wir ziehen mit dem Projekt
vvtw.de um.
Sind Sie am Kauf der Domain
vvtw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vvtw.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Automobil und Architektur, Sachbücher von Erik WegerhoffTankstelle, Drive-in oder Parkhaus: allesamt Beispiele auto-naher Bauten. Was bisher jedoch kaum beachtet wurde: Das merkwürdige Verhältnis von Automobil und Immobilie reicht weit über diese Strassenrandphänomene hinaus. Das Auto beeinflusst als ungleich beweglicherer Gegenspieler die Architektur von der Moderne bis in unsere Gegenwart. Der Architekturhistoriker Erik Wegerhoff erzählt erstmals die Geschichte dieser besonderen Beziehung von Bewegung und Statik: Er widmet sich Le Corbusiers Faszination für Rennautos, der Schönheit der Gerade, Erich Mendelsohns Mossehaus als Beruhigungsmittel für den Berliner Verkehr, einem Land ohne Fussgänger, dem Kampf des ADAC gegen die Parkraumnot, einer Therme am Ende der Strasse – und der ökologisch bedingten Bremsbewegung von Auto und Architektur. Wie nebenbei entsteht aus den Szenen dieser Beziehung und dem neuen Blick auf berühmte und weniger bekannte Bauten eine andere, höchst originelle Architekturgeschichte des 20. Jahrhunderts – unterhaltsam geschrieben und reichhaltig bebildert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikationssysteme im Automobil, Fachbücher von Mathias RauschFür den Automobilbereich wurde eine Reihe von drahtgebundenen Kommunikationssystemen entwickelt, die auch in anderen Bereichen, z. B. in der Automatisierungstechnik, grosse Verbreitung gefunden haben. Dieses Buch widmet sich den grundlegenden Funktionsweisen dieser Kfz-Kommunikationssysteme und stellt folgende Systeme ausführlich dar: - LIN - CAN - FlexRay - Automotive Ethernet In Teil I des Buches werden das LIN-Protokoll und die Prinzipien von CAN und FlexRay behandelt. In Teil II werden die Grundlagen komplizierterer Mechanismen und die neuesten Erweiterungen von CAN (CAN FD und CAN XL) dargestellt. Bei FlexRay wird auf spezielle Mechanismen eingegangen, die unter anderem für einen zuverlässigen Betrieb von Bedeutung sind. Ausserdem wird die Funktionsweise von Automotive Ethernet beschrieben. Der zweiteilige Aufbau des Buches unterstützt dabei, schnell einen Überblick zu gewinnen und sich nicht in technischen Details zu verlieren. Leserinnen und Leser, die tiefer in die Technik einsteigen möchten, kommen in Teil II auf ihre Kosten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funktionale Sicherheit im Automobil, Fachbücher von Hans-Leo RossFunktionale Sicherheit im Automobil. Die 2. Auflage dieses Fachbuchs hat einen ganz anderen Schwerpunkt als die erste Auflage, die sich noch eng am Scope der ISO 26262 orientierte. Der Grund dafür sind die Vorboten eines sich rasant verändernden Automobilmarktes. Die Elektromobilität ist im Kommen, die Tage des Verbrennungsmotors scheinen gezählt. Selbst die Rolle des Fahrers wird neu definiert oder gar infrage gestellt werden müssen. Das vollständig überarbeitete Buch beschäftigt sich mit vielen Fragen um die Sicherheit, die diese Veränderungen mit sich bringen: Welche Gesetze sind auf welchem Markt und für welche Mobilitätskonzepte sind diese relevant? Welche Veränderungen werden von der Gesellschaft akzeptiert? Welche Methoden und Best Practices gibt es? Was ist der Stand von Wissenschaft und Technik? Was ist relevant und wie kann man es für zukünftige Konzepte adaptieren?.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automobil und Architektur, Sachbücher von Erik WegerhoffTankstelle, Drive-in oder Parkhaus: allesamt Beispiele auto-naher Bauten. Was bisher jedoch kaum beachtet wurde: Das merkwürdige Verhältnis von Automobil und Immobilie reicht weit über diese Strassenrandphänomene hinaus. Das Auto beeinflusst als ungleich beweglicherer Gegenspieler die Architektur von der Moderne bis in unsere Gegenwart. Der Architekturhistoriker Erik Wegerhoff erzählt erstmals die Geschichte dieser besonderen Beziehung von Bewegung und Statik: Er widmet sich Le Corbusiers Faszination für Rennautos, der Schönheit der Gerade, Erich Mendelsohns Mossehaus als Beruhigungsmittel für den Berliner Verkehr, einem Land ohne Fussgänger, dem Kampf des ADAC gegen die Parkraumnot, einer Therme am Ende der Strasse – und der ökologisch bedingten Bremsbewegung von Auto und Architektur. Wie nebenbei entsteht aus den Szenen dieser Beziehung und dem neuen Blick auf berühmte und weniger bekannte Bauten eine andere, höchst originelle Architekturgeschichte des 20. Jahrhunderts – unterhaltsam geschrieben und reichhaltig bebildert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikationssysteme im Automobil, Fachbücher von Mathias RauschFür den Automobilbereich wurde eine Reihe von drahtgebundenen Kommunikationssystemen entwickelt, die auch in anderen Bereichen, z. B. in der Automatisierungstechnik, grosse Verbreitung gefunden haben. Dieses Buch widmet sich den grundlegenden Funktionsweisen dieser Kfz-Kommunikationssysteme und stellt folgende Systeme ausführlich dar: - LIN - CAN - FlexRay - Automotive Ethernet In Teil I des Buches werden das LIN-Protokoll und die Prinzipien von CAN und FlexRay behandelt. In Teil II werden die Grundlagen komplizierterer Mechanismen und die neuesten Erweiterungen von CAN (CAN FD und CAN XL) dargestellt. Bei FlexRay wird auf spezielle Mechanismen eingegangen, die unter anderem für einen zuverlässigen Betrieb von Bedeutung sind. Ausserdem wird die Funktionsweise von Automotive Ethernet beschrieben. Der zweiteilige Aufbau des Buches unterstützt dabei, schnell einen Überblick zu gewinnen und sich nicht in technischen Details zu verlieren. Leserinnen und Leser, die tiefer in die Technik einsteigen möchten, kommen in Teil II auf ihre Kosten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Funktionale Sicherheit im Automobil, Fachbücher von Hans-Leo RossFunktionale Sicherheit im Automobil. Die 2. Auflage dieses Fachbuchs hat einen ganz anderen Schwerpunkt als die erste Auflage, die sich noch eng am Scope der ISO 26262 orientierte. Der Grund dafür sind die Vorboten eines sich rasant verändernden Automobilmarktes. Die Elektromobilität ist im Kommen, die Tage des Verbrennungsmotors scheinen gezählt. Selbst die Rolle des Fahrers wird neu definiert oder gar infrage gestellt werden müssen. Das vollständig überarbeitete Buch beschäftigt sich mit vielen Fragen um die Sicherheit, die diese Veränderungen mit sich bringen: Welche Gesetze sind auf welchem Markt und für welche Mobilitätskonzepte sind diese relevant? Welche Veränderungen werden von der Gesellschaft akzeptiert? Welche Methoden und Best Practices gibt es? Was ist der Stand von Wissenschaft und Technik? Was ist relevant und wie kann man es für zukünftige Konzepte adaptieren?.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
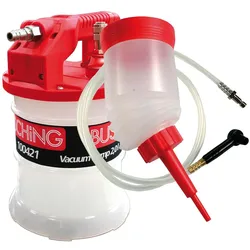
Busching, Fahrzeug Werkzeug, Bremsflüssigkeitswechsler Automobil AIR, Vakuumpumpe-Druck 2 l + KITMit diesem Bremsenentlüfter wird die Bremsflüssigkeit an den Radbremszylindern abgesaugt. Die Pumpe erzeugt, angeschlossen durch das integrierte Venturisystem, ein kraftvolles Vakuum, mit dem die Bremsanlage entlüftet wird. Durch den Universalgumminippel ist das Gerät auch für ABS geeignet.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latenz: Entwicklung und Behandlung, FachbücherDas Latenz-Kind wagt normalerweise den Sprung aus der Familie und beginnt in der Schule zu lernen. Doch in der Latenz offenbaren sich dann Probleme und Konflikte aus vorangegangenen Entwicklungsschritten, die nun psychotherapeutisch bearbeitet werden müssen. Beiträge von: Dieter Bürgin, Yecheskiel Cohen, Manfred Endres, Elke Fietzek, Michael Günter, Hans Hopf, Ellen Lang-Langer, Dagmar Lehmhaus, Nick Midgley, Maria Mögel, Jack Novick, Kerry Kelly Novick, Fernanda Pedrina, Catharina Salamander, Sieglinde Tömmel.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.